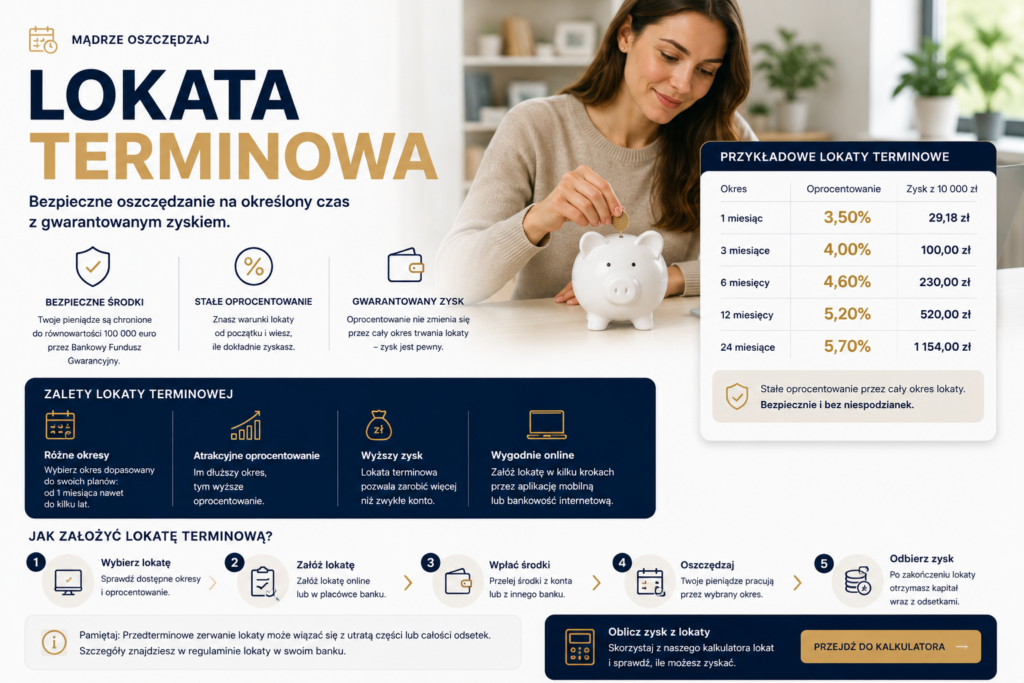
Lokata terminowa to depozyt, w którym klient przekazuje bankowi określoną kwotę pieniędzy na z góry ustalony okres. Bank nalicza odsetki zgodnie z warunkami umowy, a po zakończeniu lokaty zwraca kapitał wraz z należnymi odsetkami. Wcześniejsze wycofanie środków może powodować utratę części lub całości wypracowanych odsetek.
Jak działa lokata terminowa?
Przy zakładaniu lokaty ustalane są przede wszystkim kwota depozytu, okres trwania, oprocentowanie oraz sposób naliczania i wypłaty odsetek. Prawo bankowe wymienia rachunki terminowych lokat oszczędnościowych jako jeden z rodzajów rachunków bankowych prowadzonych m.in. dla osób fizycznych.
Pieniądze pozostają na lokacie do określonego dnia, np. przez kilka miesięcy lub dłużej. Po upływie terminu bank rozlicza depozyt zgodnie z umową. Aktualne lokaty można zestawić pod względem oprocentowania, okresu i warunków w porównaniu lokat bankowych.
Od czego zależy zysk z lokaty terminowej?
Kwota uzyskanych odsetek zależy przede wszystkim od wysokości depozytu, oprocentowania i czasu trwania lokaty. Znaczenie mają również zasady kapitalizacji oraz podatkowego rozliczenia odsetek.
Oprocentowanie prezentowane przez bank jest zazwyczaj podawane w skali roku. Nie oznacza więc, że przy lokacie trwającej krócej klient otrzyma odsetki odpowiadające pełnej rocznej stawce. Przy porównywaniu ofert należy także sprawdzić, czy promocyjne oprocentowanie nie jest ograniczone określoną kwotą lub dodatkowymi warunkami.
Co oznacza termin lokaty?
Termin lokaty określa, jak długo pieniądze mają pozostawać zdeponowane na ustalonych warunkach. To właśnie ta cecha odróżnia lokatę terminową od produktów umożliwiających bardziej swobodne wpłacanie i wypłacanie oszczędności.
Przy wyborze okresu warto dopasować go do momentu, w którym środki mogą być ponownie potrzebne. Zamrożenie całej rezerwy finansowej na długi czas może być niepraktyczne, jeżeli wcześniejsze zakończenie lokaty oznacza utratę odsetek.
Co się stanie po wcześniejszym zerwaniu lokaty?
Skutki wcześniejszego zakończenia lokaty zależą od konkretnej umowy. Bank może przewidywać całkowitą utratę naliczonych odsetek, wypłatę tylko części odsetek albo inne zasady rozliczenia. Sam wpłacony kapitał jest rozliczany zgodnie z warunkami produktu.
Przed założeniem lokaty warto więc sprawdzić regulamin dotyczący wcześniejszego wycofania pieniędzy. Ma to szczególne znaczenie, gdy istnieje możliwość, że środki będą potrzebne przed końcem umówionego okresu.
Lokata terminowa a konto oszczędnościowe
Podstawowa różnica dotyczy dostępu do pieniędzy. Na lokacie środki są powierzane bankowi na określony czas, natomiast konto oszczędnościowe zwykle pozwala swobodniej dopłacać i wypłacać pieniądze bez zamykania całego produktu.
Lokata może więc odpowiadać osobie mającej już określoną kwotę, której nie potrzebuje przez ustalony okres. Konto oszczędnościowe jest bardziej elastyczne przy regularnym odkładaniu środków. Efekt systematycznego oszczędzania można oszacować za pomocą kalkulatora regularnego oszczędzania.
Czy lokata terminowa jest chroniona przez BFG?
Depozyty w bankach należących do polskiego systemu gwarantowania mogą być objęte ochroną Bankowego Funduszu Gwarancyjnego. Standardowy limit gwarancji wynosi równowartość w złotych 100 000 euro na jednego deponenta w danym banku i obejmuje łącznie jego należności objęte gwarancjami, a nie każdą lokatę osobno.
Przed zdeponowaniem większej kwoty warto sprawdzić, czy dana instytucja znajduje się w systemie gwarantowania oraz jak liczony jest limit. Szczegółowe zasady wyjaśnia hasło o Bankowym Funduszu Gwarancyjnym.
Na co zwrócić uwagę przed założeniem lokaty?
Oprócz oprocentowania należy sprawdzić okres depozytu, minimalną i maksymalną kwotę, zasady wcześniejszego zerwania, sposób wypłaty odsetek oraz reguły odnowienia lokaty po terminie. Promocyjna stawka może dodatkowo wymagać nowych środków, statusu nowego klienta lub posiadania innego produktu bankowego.
Oprocentowanie i warunki ofert zmieniają się w czasie. Przed zawarciem umowy należy więc zweryfikować aktualny regulamin, tabelę oprocentowania oraz pozostałe dokumenty konkretnego banku.
Źródła
Sprawdź pozostałe pojęcia finansowe
Poznaj pojęcia związane z bankowością, kredytami, kontami, oszczędzaniem, płatnościami i finansami osobistymi.
Przejdź do słownika →