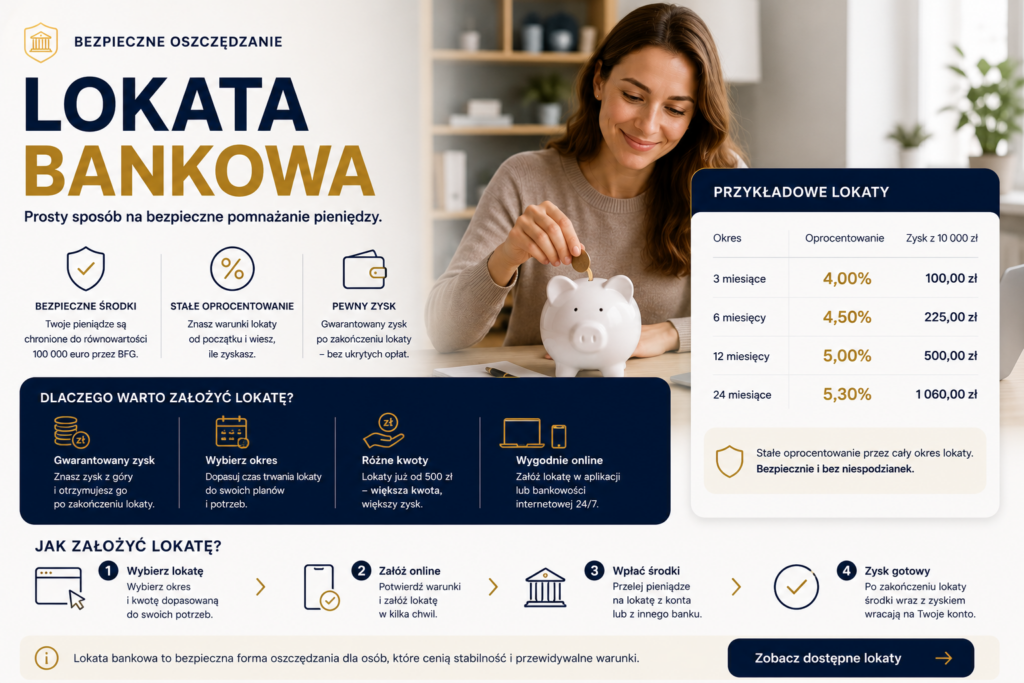
Lokata bankowa to forma oszczędzania polegająca na powierzeniu bankowi określonej kwoty pieniędzy na ustalony czas i na warunkach zapisanych w umowie. W zamian bank nalicza odsetki według określonego oprocentowania. Po zakończeniu lokaty klient otrzymuje wpłacony kapitał wraz z należnymi odsetkami, pomniejszonymi o obowiązujące podatki.
Jak działa lokata bankowa?
Przy zakładaniu lokaty klient wybiera lub akceptuje jej kwotę, okres trwania i oprocentowanie. Pieniądze są następnie przechowywane na rachunku lokaty do ustalonego terminu. Prawo bankowe zalicza rachunki terminowych lokat oszczędnościowych do rodzajów rachunków bankowych dostępnych dla osób fizycznych.
Po upływie okresu lokaty bank rozlicza kapitał i odsetki zgodnie z umową. Lokata może zakończyć się wypłatą pieniędzy na wskazany rachunek albo zostać odnowiona, jeżeli przewidują to warunki produktu. Dostępne oferty można porównać na stronie lokaty bankowe.
Od czego zależy zysk z lokaty?
Wysokość odsetek zależy przede wszystkim od kwoty depozytu, oprocentowania, czasu trwania lokaty oraz zasad kapitalizacji. Znaczenie ma również sposób prezentowania oprocentowania – stawka podawana przez bank jest zwykle określana w skali roku, dlatego nie oznacza, że taką część kapitału klient otrzyma na przykład po trzech miesiącach.
Przy ocenie opłacalności warto uwzględnić także wpływ wzrostu cen na realną wartość oszczędności. Pomocny może być kalkulator inflacji, który pokazuje, jak zmienia się siła nabywcza pieniędzy.
Co się dzieje po zerwaniu lokaty przed terminem?
Wcześniejsze wycofanie pieniędzy jest rozliczane zgodnie z warunkami konkretnej lokaty. Bank może przewidywać w takim przypadku brak odsetek, naliczenie ich według niższej stawki albo inne zasady określone w umowie i regulaminie.
Dlatego przed ulokowaniem pieniędzy warto sprawdzić nie tylko oprocentowanie, lecz także konsekwencje wcześniejszego zakończenia lokaty. Jest to szczególnie ważne w przypadku środków, które mogą być potrzebne przed ustalonym terminem.
Lokata bankowa a konto oszczędnościowe
Lokata jest przeznaczona przede wszystkim do ulokowania określonej kwoty na ustalony okres. Konto oszczędnościowe zwykle zapewnia większą elastyczność: pozwala dopłacać pieniądze i wypłacać część środków bez konieczności zamykania całego rachunku.
Lokata może być odpowiednia dla pieniędzy, których właściciel nie planuje używać przez określony czas. Konto oszczędnościowe lepiej nadaje się do budowania łatwo dostępnej rezerwy i regularnych wpłat. Efekt systematycznego odkładania środków można oszacować za pomocą kalkulatora oszczędzania.
Czy pieniądze na lokacie są objęte gwarancją BFG?
Depozyty w bankach objętych polskim systemem gwarantowania są chronione przez Bankowy Fundusz Gwarancyjny na zasadach określonych w przepisach. Standardowy limit gwarancji wynosi równowartość w złotych 100 000 euro na jednego deponenta w danym banku. Przy ustalaniu limitu uwzględnia się łącznie środki i należności deponenta w tej instytucji, wraz z należnymi odsetkami.
Oddziały banków mających siedzibę w innych państwach Unii Europejskiej mogą podlegać systemowi gwarantowania kraju macierzystego, a nie BFG. Przed zdeponowaniem większej kwoty warto więc sprawdzić, jaki system ochrony obejmuje konkretną instytucję.
Na co zwrócić uwagę przy wyborze lokaty?
Samo wysokie oprocentowanie nie wystarcza do oceny oferty. Należy sprawdzić okres lokaty, minimalną i maksymalną kwotę, zasady wcześniejszego zerwania, sposób zakończenia lub odnowienia depozytu oraz warunki uzyskania promocyjnej stawki.
Promocja może dotyczyć tylko nowych klientów, nowych środków albo wymagać posiadania dodatkowego produktu bankowego. Oprocentowanie i warunki lokat zmieniają się, dlatego przed wyborem należy zweryfikować aktualny regulamin, tabelę oprocentowania i dokumenty konkretnego banku.
Źródła
Sprawdź pozostałe pojęcia finansowe
Poznaj pojęcia związane z bankowością, kredytami, kontami, oszczędzaniem, płatnościami i finansami osobistymi.
Przejdź do słownika →