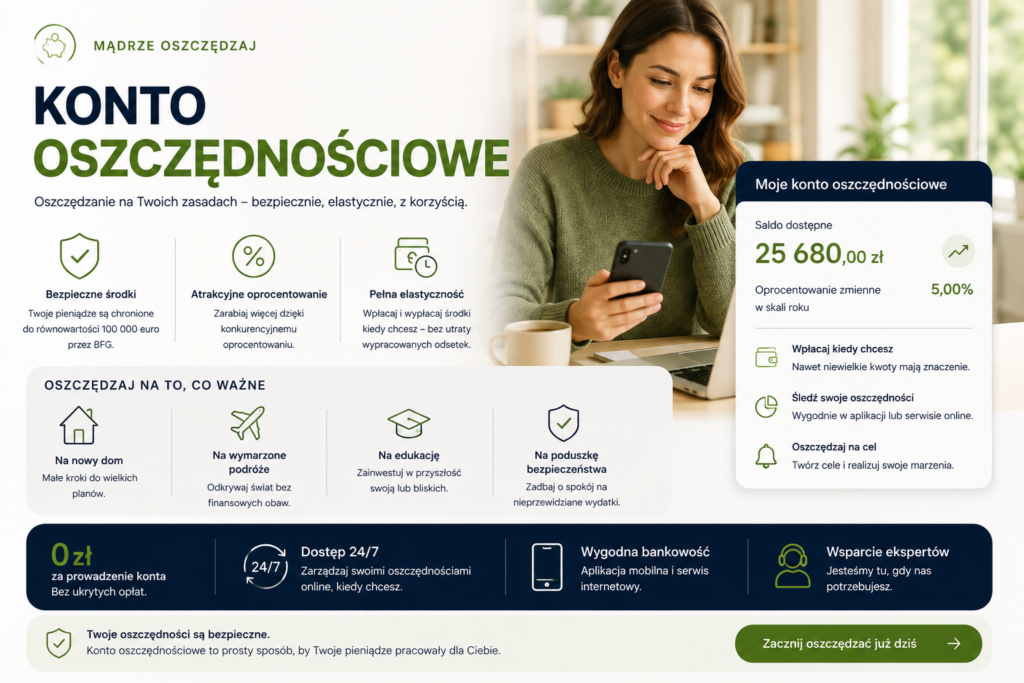
Konto oszczędnościowe to rachunek bankowy przeznaczony przede wszystkim do przechowywania i pomnażania oszczędności. Środki zgromadzone na takim koncie mogą być oprocentowane, a właściciel zwykle może je wpłacać i wypłacać bez zamykania rachunku. Warunki oprocentowania, kapitalizacji odsetek, wypłat i opłat określa umowa oraz aktualna oferta banku.
Jak działa konto oszczędnościowe?
Bank nalicza odsetki od środków znajdujących się na rachunku zgodnie z oprocentowaniem i zasadami określonymi w umowie. Prawo bankowe przewiduje, że jeżeli rachunek jest oprocentowany, umowa powinna określać wysokość oprocentowania, przesłanki jego zmiany oraz terminy wypłaty lub kapitalizacji odsetek.
Konto oszczędnościowe zwykle pozwala również dopłacać pieniądze w dowolnym momencie. Dzięki temu może służyć zarówno do przechowywania poduszki finansowej, jak i do regularnego odkładania środków. Możliwy efekt systematycznego oszczędzania można sprawdzić w kalkulatorze regularnego oszczędzania.
Od czego zależą odsetki na koncie?
Wysokość odsetek zależy przede wszystkim od salda rachunku, oprocentowania, czasu utrzymywania pieniędzy na koncie i częstotliwości kapitalizacji. Oprocentowanie może być zmienne, dlatego stawka dostępna przy otwarciu rachunku nie musi obowiązywać przez cały okres oszczędzania.
Promocyjne oprocentowanie może dodatkowo dotyczyć tylko określonej kwoty, nowych środków albo wymagać spełnienia dodatkowych warunków. Dlatego przed wyborem produktu warto porównać nie tylko reklamowaną stawkę, ale również limity, okres promocji, wymagane konto osobiste i koszty wypłat. Aktualne parametry można zestawić w porównaniu kont oszczędnościowych.
Konto oszczędnościowe a konto osobiste
Konto osobiste służy przede wszystkim do codziennych rozliczeń: otrzymywania wpływów, wykonywania przelewów czy płatności. Konto oszczędnościowe jest natomiast skoncentrowane na odkładaniu środków i naliczaniu od nich odsetek.
Zakres dostępnych operacji może być bardziej ograniczony niż na ROR. Bank może na przykład pobierać opłaty za niektóre przelewy lub wypłaty z rachunku oszczędnościowego. Zgodnie z Prawem bankowym posiadacz rachunku co do zasady swobodnie dysponuje zgromadzonymi pieniędzmi, ale umowa może przewidywać ograniczenia.
Konto oszczędnościowe czy lokata?
Najważniejszą różnicą jest elastyczność. Z konta oszczędnościowego zwykle można wypłacić część pieniędzy i nadal korzystać z rachunku. Lokata bankowa jest natomiast zakładana na określony okres, a wcześniejsze wycofanie środków może wiązać się z utratą części lub całości naliczonych odsetek.
Konto oszczędnościowe może być wygodniejsze przy regularnych wpłatach i tworzeniu łatwo dostępnej rezerwy. Lokata może lepiej odpowiadać osobie, która chce odłożyć konkretną kwotę na ustalony czas. O wyborze powinny decydować warunki konkretnej oferty, a nie sama nazwa produktu.
Czy pieniądze na koncie oszczędnościowym są chronione?
Środki zgromadzone w bankach objętych systemem gwarantowania depozytów mogą korzystać z ochrony Bankowego Funduszu Gwarancyjnego. Standardowy limit gwarancji wynosi równowartość w złotych 100 000 euro na jednego deponenta w danym banku, przy czym przy obliczaniu limitu sumuje się środki i należności klienta w tej instytucji.
Przy większych oszczędnościach warto więc sprawdzić aktualne zasady gwarantowania i to, czy dana instytucja jest objęta ochroną BFG.
Na co zwrócić uwagę przy wyborze konta oszczędnościowego?
Przed otwarciem rachunku warto sprawdzić przede wszystkim oprocentowanie standardowe i promocyjne, czas obowiązywania promocji, limit kwoty objętej wyższą stawką, zasady dotyczące nowych środków, częstotliwość kapitalizacji oraz opłaty za wypłaty i przelewy. Istotne jest również to, czy bank wymaga jednoczesnego posiadania konta osobistego.
Warunki ofert oszczędnościowych często się zmieniają, dlatego oprocentowanie, limity i opłaty należy zawsze zweryfikować w aktualnej tabeli opłat, regulaminie i dokumentach banku przed podjęciem decyzji.
Źródła
Sprawdź pozostałe pojęcia finansowe
Poznaj pojęcia związane z bankowością, kredytami, kontami, oszczędzaniem, płatnościami i finansami osobistymi.
Przejdź do słownika →