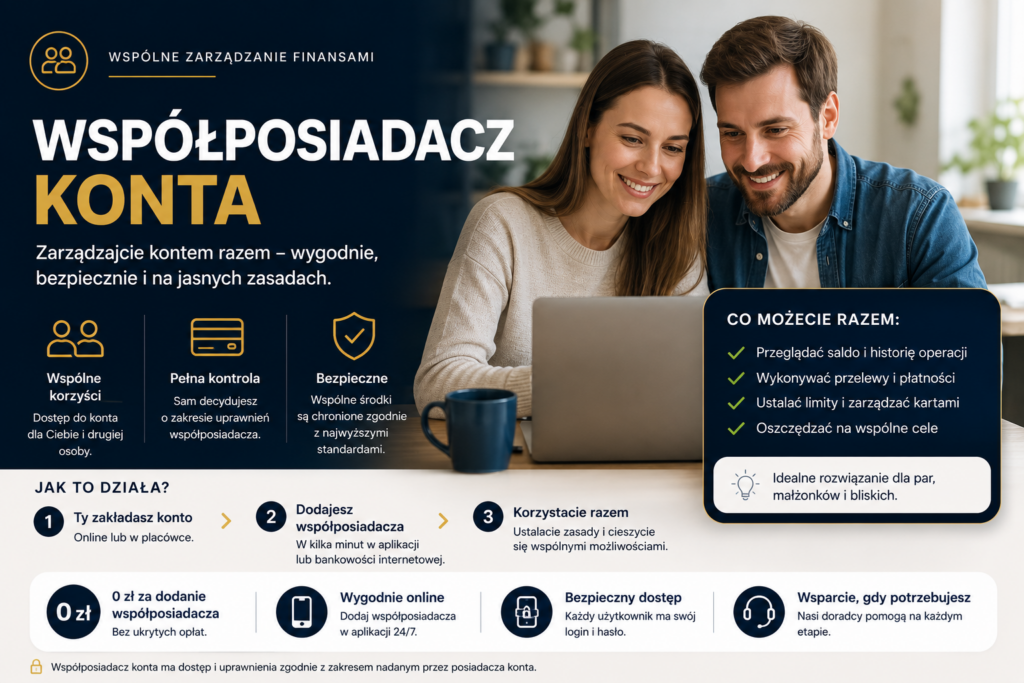
Współposiadacz konta to osoba, która razem z inną osobą lub osobami jest stroną umowy wspólnego rachunku bankowego. W przeciwieństwie do pełnomocnika współposiadacz ma własne uprawnienia wynikające bezpośrednio z umowy z bankiem. W przypadku rachunku wspólnego osób fizycznych każdy współposiadacz może co do zasady samodzielnie dysponować pieniędzmi, chyba że umowa stanowi inaczej.
Jakie prawa ma współposiadacz konta?
Prawo bankowe przewiduje, że rachunek bankowy może być prowadzony dla kilku osób fizycznych. Jeżeli umowa rachunku nie wprowadza innych zasad, każdy współposiadacz może samodzielnie korzystać ze środków znajdujących się na koncie. Oznacza to, że do wykonania zwykłej operacji nie musi być każdorazowo potrzebna zgoda drugiego współposiadacza.
Szczegółowe zasady korzystania z rachunku określa jednak umowa i regulamin banku. Przy wyborze wspólnego rachunku warto więc sprawdzić warunki dostępu do pieniędzy, wydawania kart oraz składania dyspozycji. Takie kwestie należy uwzględnić również przy porównywaniu kont osobistych.
Współposiadacz a pełnomocnik do konta
Współposiadacz i pełnomocnik nie mają takiego samego statusu. Współposiadacz jest stroną umowy rachunku zawartej z bankiem i korzysta z własnych uprawnień. Pełnomocnik działa natomiast w imieniu posiadacza rachunku i tylko w zakresie udzielonego mu umocowania.
Jeżeli konto należy wyłącznie do jednej osoby, umożliwienie innej osobie wykonywania operacji nie czyni jej współposiadaczem. Współposiadanie oznacza prowadzenie rachunku wspólnego, podczas gdy pełnomocnictwo dotyczy reprezentowania właściciela rachunku.
Czy współposiadacz może wypłacić wszystkie pieniądze?
Co do zasady Prawo bankowe pozwala każdemu współposiadaczowi rachunku osób fizycznych samodzielnie dysponować zgromadzonymi środkami, o ile umowa rachunku nie stanowi inaczej. Może to oznaczać możliwość wykonania przelewu lub wypłaty bez dodatkowej zgody drugiej osoby.
Nie należy jednak utożsamiać technicznego prawa do dysponowania rachunkiem z rozstrzygnięciem, do kogo w sensie majątkowym należą konkretne pieniądze. Znaczenie mogą mieć m.in. źródło środków, relacje majątkowe między współposiadaczami oraz odrębne przepisy. W razie sporu kwestia własności pieniędzy może wymagać osobnej oceny prawnej.
Czy współposiadacz może zamknąć wspólne konto?
Zgodnie z Prawem bankowym każdy współposiadacz rachunku prowadzonego dla osób fizycznych może co do zasady wypowiedzieć umowę w każdym czasie ze skutkiem dla pozostałych współposiadaczy. Zasada ta obowiązuje jednak wtedy, gdy umowa rachunku nie przewiduje innego rozwiązania.
Dlatego przed otwarciem wspólnego konta osobistego warto sprawdzić procedurę wypowiedzenia umowy, sposób rozdysponowania pozostałego salda oraz to, czy bank wymaga wspólnej dyspozycji przy określonych czynnościach.
Czy współposiadacz konta musi być małżonkiem?
Nie. Prawo bankowe mówi o rachunku prowadzonym dla kilku osób fizycznych i nie ogranicza tej możliwości wyłącznie do małżonków. W praktyce dostępność rachunku wspólnego oraz wymagania wobec współposiadaczy zależą również od oferty i regulaminu konkretnego banku.
W przypadku małżonków dodatkowe znaczenie mogą mieć przepisy dotyczące ustroju majątkowego. Sam fakt posiadania wspólnego rachunku nie jest więc jedynym elementem decydującym o tym, do kogo należą zgromadzone na nim środki.
Współposiadacz konta a promocje bankowe
Status współposiadacza może mieć znaczenie przy korzystaniu z promocji bankowych. Regulamin promocji może traktować wcześniejsze współposiadanie rachunku jako posiadanie konta w danym banku, a tym samym wykluczyć osobę z oferty przeznaczonej dla nowych klientów.
Przed otwarciem rachunku z nagrodą warto więc sprawdzić definicję uczestnika i okres wykluczenia. PremioKonto.pl szerzej opisuje ten problem w poradniku o tym, jak wybrać konto z premią.
Czy środki na rachunku wspólnym są objęte gwarancjami BFG?
Rachunki wspólne mogą być objęte systemem gwarantowania depozytów na zasadach określonych przez Bankowy Fundusz Gwarancyjny. Przy ustalaniu należności każdego deponenta środki przypisuje się współposiadaczom zgodnie z umową rachunku, a jeżeli umowa nie określa udziałów – przyjmuje się równe części.
Zasady i limity ochrony gwarancyjnej mogą ulegać zmianom, dlatego przed publikacją informacji o konkretnych kwotach należy sprawdzić aktualne dane bezpośrednio w BFG.
Źródła
Sprawdź pozostałe pojęcia finansowe
Poznaj pojęcia związane z bankowością, kredytami, kontami, oszczędzaniem, płatnościami i finansami osobistymi.
Przejdź do słownika →